Domain ocbk.de kaufen?
Wir ziehen mit dem Projekt
ocbk.de um.
Sind Sie am Kauf der Domain
ocbk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ocbk.de kaufen?
Wann endet kleinunternehmerregelung?
Die Kleinunternehmerregelung endet, wenn der Umsatz eines Unternehmens innerhalb eines Kalenderjahres 22.000 Euro übersteigt. In diesem Fall muss das Unternehmen Umsatzsteuer ausweisen und abführen. Alternativ endet die Regelung auch, wenn der Umsatz im laufenden und im vorangegangenen Kalenderjahr zusammen mehr als 50.000 Euro beträgt. Sobald diese Grenzen überschritten werden, muss das Unternehmen die Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, die Umsatzentwicklung im Auge zu behalten, um rechtzeitig auf die Beendigung der Kleinunternehmerregelung reagieren zu können. Es empfiehlt sich, regelmäßig die Umsätze zu überprüfen und gegebenenfalls steuerliche Anpassungen vorzunehmen. **
Was bedeutet die kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von vereinfachten Steuervorschriften zu profitieren. Unternehmen, die unter die Kleinunternehmerregelung fallen, sind von der Umsatzsteuer befreit und müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Um als Kleinunternehmer zu gelten, darf der Umsatz bestimmte Grenzen nicht überschreiten, die je nach Land variieren können. Kleinunternehmer müssen außerdem keine Umsatzsteuervoranmeldung abgeben, was die Verwaltungskosten reduziert. Es ist wichtig, die Voraussetzungen und Beschränkungen der Kleinunternehmerregelung genau zu prüfen, um sicherzustellen, dass man berechtigt ist, von den Vorteilen zu profitieren. **


Ähnliche Suchbegriffe für Kleinunternehmerregelung
Top-Angebote
Produkte zum Begriff Kleinunternehmerregelung:
-
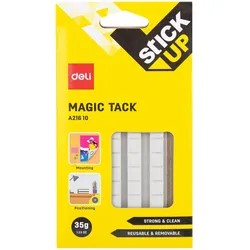
Deli EA21610 Schreibwaren-Klebstoff Klebender KaugummiWir stellen unseren wiederverwendbaren Magic Tack vor, eine vielseitige Klebelösung für Ihre kreativen Bedürfnisse. Mit einem Gewicht von 35 g bietet dieser Kleber eine starke Haftung und gewährleistet gleichzeitig eine saubere Anwendung. Das Besondere daran ist, dass es wiederverwendbar und abnehmbar ist, so dass Sie die Gegenstände ohne Rückstände neu positionieren können. Dieser magische Kleber eignet sich perfekt für verschiedene Oberflächen und ist eine praktische und unproblematische Lösung für Ihre temporären Klebeanforderungen. Auf einen Blick SubstanzGingiva KlebertypKlebender Kaugummi Volumen (g)35 g Menge pro Packung1 Stück(e) LieferumfangMenge pro Packung: 1 Stück(e) Alle technischen Daten anzeigen (4 Angaben) MerkmaleVolumen (g)35 gSubstanzGingivaKlebertypKlebender Kaugummi LieferumfangMenge pro Packung1 Stück(e) Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.5,57 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BRUNNEN Heft Vivendi A5 32 Blatt 09 [Bürobedarf & Schreibwaren]Schulheft Premium Vivendi, A5, 32 Blatt, Lineatur 9, blau Das ideale und bewährte Schulheft von der Sekundarstufe bis zum Studium. Darüber hinaus auch bestens geeignet als Notizheft, für Skizzen, Protokolle, Aufschriebe oder einfach als praktisches Merkheft im Büro oder zuhause. Format: A5, mit abgerundeten Ecken liniert mit Rand, Lin. 9 32 Blatt 90 g/m2, Qualitätspapier, angenehme Weiße, hohe Opazität, alterungsbeständig, FSC MIX 70%, Drahtheftung Einband: extrastarker Hochglanzumschlag 240 g/m2, Farbe: blau3,03 €*Versand: 5,94 €Sichere Weiterleitung zum Anbieter
-
Kleinunternehmerregelung §19 UStG ab 2025, Taschenbuch von Sarah Czarnowski, Sarah Czarnowski, 978-3-911260-12-1Kleinunternehmerregelung §19 Ustg Ab 2025, Taschenbuch Von Sarah Czarnowski, Sarah Czarnowski, 978-3-911260-12-1, Seitenanzahl: 763,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was besagt die kleinunternehmerregelung?
Die Kleinunternehmerregelung besagt, dass Unternehmen mit einem jährlichen Umsatz unterhalb einer bestimmten Grenze von der Umsatzsteuer befreit sind. In Deutschland liegt diese Grenze aktuell bei 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer geltend machen. Die Regelung soll vor allem kleinen Unternehmen und Existenzgründern den bürokratischen Aufwand erleichtern. **
-
Wie lange gilt kleinunternehmerregelung?
Die Kleinunternehmerregelung gilt in Deutschland für Unternehmen, die im vorangegangenen Jahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Solange diese Umsatzgrenzen nicht überschritten werden, können Unternehmen von der Kleinunternehmerregelung profitieren. Es handelt sich dabei um eine steuerliche Vereinfachung, da Kleinunternehmer von der Umsatzsteuer befreit sind und somit keine Umsatzsteuervoranmeldungen abgeben müssen. Es ist wichtig, regelmäßig zu überprüfen, ob die Umsatzgrenzen eingehalten werden, da andernfalls die Kleinunternehmerregelung nicht mehr angewendet werden kann. **
-
Was ist eine kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden, wenn sie bestimmte Umsatzgrenzen nicht überschreiten. In Deutschland gilt beispielsweise eine Umsatzgrenze von 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer aus Einkäufen geltend machen. Die Kleinunternehmerregelung soll kleinen Unternehmen bürokratische und steuerliche Erleichterungen bieten. **
-
Was ist die Kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden. Unternehmen, die unterhalb einer bestimmten Umsatzgrenze bleiben, müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch keine Umsatzsteuervoranmeldungen abgeben. Dadurch entfällt für sie der administrative Aufwand und sie können ihre Produkte oder Dienstleistungen günstiger anbieten. **

Welche Vorteile bietet die Kleinunternehmerregelung für Selbstständige in Bezug auf Steuern und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es Selbstständigen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb einer bestimmten Grenze liegt. Dadurch entfällt die Notwendigkeit, Umsatzsteuer in Rechnungen auszuweisen und abzuführen. Zudem vereinfacht sich die Buchhaltung, da keine Umsatzsteuervoranmeldungen und -jahreserklärungen abgegeben werden müssen. Dies spart Zeit und Kosten für den Selbstständigen. Außerdem entfällt die Verpflichtung, regelmäßig Umsatzsteuererklärungen abzugeben, was die bürokratischen Anforderungen reduziert. **
Welche Vorteile bietet die Kleinunternehmerregelung für Selbstständige in Bezug auf Steuern und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es Selbstständigen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dadurch entfällt die Notwendigkeit, Umsatzsteuer in Rechnungen auszuweisen und abzuführen. Zudem vereinfacht sich die Buchhaltung, da keine Umsatzsteuervoranmeldungen und -jahreserklärungen abgegeben werden müssen. Dies spart Zeit und Kosten für den Selbstständigen. Außerdem können Kleinunternehmer die vereinfachte Gewinnermittlung nach § 4 Abs. 3 EStG nutzen, was die steuerliche Erfassung und Verwaltung erleichtert. **
Top-Angebote
Produkte zum Begriff Kleinunternehmerregelung:
-
Deli EA21610 Schreibwaren-Klebstoff Klebender KaugummiWir stellen unseren wiederverwendbaren Magic Tack vor, eine vielseitige Klebelösung für Ihre kreativen Bedürfnisse. Mit einem Gewicht von 35 g bietet dieser Kleber eine starke Haftung und gewährleistet gleichzeitig eine saubere Anwendung. Das Besondere daran ist, dass es wiederverwendbar und abnehmbar ist, so dass Sie die Gegenstände ohne Rückstände neu positionieren können. Dieser magische Kleber eignet sich perfekt für verschiedene Oberflächen und ist eine praktische und unproblematische Lösung für Ihre temporären Klebeanforderungen. Auf einen Blick SubstanzGingiva KlebertypKlebender Kaugummi Volumen (g)35 g Menge pro Packung1 Stück(e) LieferumfangMenge pro Packung: 1 Stück(e) Alle technischen Daten anzeigen (4 Angaben) MerkmaleVolumen (g)35 gSubstanzGingivaKlebertypKlebender Kaugummi LieferumfangMenge pro Packung1 Stück(e) Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.5,57 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet kleinunternehmerregelung?
Die Kleinunternehmerregelung endet, wenn der Umsatz eines Unternehmens innerhalb eines Kalenderjahres 22.000 Euro übersteigt. In diesem Fall muss das Unternehmen Umsatzsteuer ausweisen und abführen. Alternativ endet die Regelung auch, wenn der Umsatz im laufenden und im vorangegangenen Kalenderjahr zusammen mehr als 50.000 Euro beträgt. Sobald diese Grenzen überschritten werden, muss das Unternehmen die Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, die Umsatzentwicklung im Auge zu behalten, um rechtzeitig auf die Beendigung der Kleinunternehmerregelung reagieren zu können. Es empfiehlt sich, regelmäßig die Umsätze zu überprüfen und gegebenenfalls steuerliche Anpassungen vorzunehmen. **
-
Was bedeutet die kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von vereinfachten Steuervorschriften zu profitieren. Unternehmen, die unter die Kleinunternehmerregelung fallen, sind von der Umsatzsteuer befreit und müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Um als Kleinunternehmer zu gelten, darf der Umsatz bestimmte Grenzen nicht überschreiten, die je nach Land variieren können. Kleinunternehmer müssen außerdem keine Umsatzsteuervoranmeldung abgeben, was die Verwaltungskosten reduziert. Es ist wichtig, die Voraussetzungen und Beschränkungen der Kleinunternehmerregelung genau zu prüfen, um sicherzustellen, dass man berechtigt ist, von den Vorteilen zu profitieren. **
-
Was besagt die kleinunternehmerregelung?
Die Kleinunternehmerregelung besagt, dass Unternehmen mit einem jährlichen Umsatz unterhalb einer bestimmten Grenze von der Umsatzsteuer befreit sind. In Deutschland liegt diese Grenze aktuell bei 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer geltend machen. Die Regelung soll vor allem kleinen Unternehmen und Existenzgründern den bürokratischen Aufwand erleichtern. **
-
Wie lange gilt kleinunternehmerregelung?
Die Kleinunternehmerregelung gilt in Deutschland für Unternehmen, die im vorangegangenen Jahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Solange diese Umsatzgrenzen nicht überschritten werden, können Unternehmen von der Kleinunternehmerregelung profitieren. Es handelt sich dabei um eine steuerliche Vereinfachung, da Kleinunternehmer von der Umsatzsteuer befreit sind und somit keine Umsatzsteuervoranmeldungen abgeben müssen. Es ist wichtig, regelmäßig zu überprüfen, ob die Umsatzgrenzen eingehalten werden, da andernfalls die Kleinunternehmerregelung nicht mehr angewendet werden kann. **
Ähnliche Suchbegriffe für Kleinunternehmerregelung
-
BRUNNEN Heft Vivendi A5 32 Blatt 09 [Bürobedarf & Schreibwaren]Schulheft Premium Vivendi, A5, 32 Blatt, Lineatur 9, blau Das ideale und bewährte Schulheft von der Sekundarstufe bis zum Studium. Darüber hinaus auch bestens geeignet als Notizheft, für Skizzen, Protokolle, Aufschriebe oder einfach als praktisches Merkheft im Büro oder zuhause. Format: A5, mit abgerundeten Ecken liniert mit Rand, Lin. 9 32 Blatt 90 g/m2, Qualitätspapier, angenehme Weiße, hohe Opazität, alterungsbeständig, FSC MIX 70%, Drahtheftung Einband: extrastarker Hochglanzumschlag 240 g/m2, Farbe: blau3,03 €*Versand: 5,94 €Sichere Weiterleitung zum Anbieter
-
Kleinunternehmerregelung §19 UStG ab 2025, Taschenbuch von Sarah Czarnowski, Sarah Czarnowski, 978-3-911260-12-1Kleinunternehmerregelung §19 Ustg Ab 2025, Taschenbuch Von Sarah Czarnowski, Sarah Czarnowski, 978-3-911260-12-1, Seitenanzahl: 763,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Neuausrichtung der Kleinunternehmerregelung in der Umsatzsteuer, Taschenbuch von Kerstin Gromadka, Datev, 978-3-96276-132-5Die Neuausrichtung Der Kleinunternehmerregelung In Der Umsatzsteuer, Taschenbuch Von Kerstin Gromadka, Datev, 978-3-96276-132-5, Seitenanzahl: 5511,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden, wenn sie bestimmte Umsatzgrenzen nicht überschreiten. In Deutschland gilt beispielsweise eine Umsatzgrenze von 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer aus Einkäufen geltend machen. Die Kleinunternehmerregelung soll kleinen Unternehmen bürokratische und steuerliche Erleichterungen bieten. **
-
Was ist die Kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden. Unternehmen, die unterhalb einer bestimmten Umsatzgrenze bleiben, müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch keine Umsatzsteuervoranmeldungen abgeben. Dadurch entfällt für sie der administrative Aufwand und sie können ihre Produkte oder Dienstleistungen günstiger anbieten. **
-
Welche Vorteile bietet die Kleinunternehmerregelung für Selbstständige in Bezug auf Steuern und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es Selbstständigen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb einer bestimmten Grenze liegt. Dadurch entfällt die Notwendigkeit, Umsatzsteuer in Rechnungen auszuweisen und abzuführen. Zudem vereinfacht sich die Buchhaltung, da keine Umsatzsteuervoranmeldungen und -jahreserklärungen abgegeben werden müssen. Dies spart Zeit und Kosten für den Selbstständigen. Außerdem entfällt die Verpflichtung, regelmäßig Umsatzsteuererklärungen abzugeben, was die bürokratischen Anforderungen reduziert. **
-
Welche Vorteile bietet die Kleinunternehmerregelung für Selbstständige in Bezug auf Steuern und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es Selbstständigen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dadurch entfällt die Notwendigkeit, Umsatzsteuer in Rechnungen auszuweisen und abzuführen. Zudem vereinfacht sich die Buchhaltung, da keine Umsatzsteuervoranmeldungen und -jahreserklärungen abgegeben werden müssen. Dies spart Zeit und Kosten für den Selbstständigen. Außerdem können Kleinunternehmer die vereinfachte Gewinnermittlung nach § 4 Abs. 3 EStG nutzen, was die steuerliche Erfassung und Verwaltung erleichtert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.